Kategoria: odpady opakowaniowe

Utrata statusu odpadu – kiedy odpad przestaje być odpadem?

W gospodarce o obiegu zamkniętym coraz większe znaczenie ma ponowne wykorzystanie materiałów powstających w procesach przetwarzania odpadów. Sam fakt, że po przetworzeniu odpad posiada wartość użytkową, znajduje nabywcę albo może zastąpić surowiec pierwotny, nie oznacza jednak automatycznie, że przestał być odpadem.

Polskie i unijne przepisy przewidują w tym celu odrębną instytucję prawną – utratę statusu odpadu (end-of-waste, EoW).

Podstawę stanowi art. 14 ustawy z dnia 14 grudnia 2012 r. o odpadach oraz art. 6 dyrektywy 2008/98/WE w sprawie odpadów.

Utrata statusu odpadu a produkt uboczny – to nie jest to samo

Utrata statusu odpadu bywa mylona z uznaniem substancji lub przedmiotu za produkt uboczny. Mechanizmy te dotyczą jednak dwóch różnych sytuacji.

W przypadku produktu ubocznego substancja lub przedmiot powstający w procesie produkcyjnym, którego podstawowym celem nie jest jego wytworzenie, przy spełnieniu określonych warunków w ogóle nie staje się odpadem.

W przypadku utraty statusu odpadu mamy natomiast do czynienia z materiałem, który już był odpadem. Musi on zostać poddany recyklingowi lub innemu procesowi odzysku i dopiero jego rezultat może – po spełnieniu określonych wymagań – przestać być odpadem.

Ta różnica ma zasadnicze znaczenie praktyczne. Nie można „przenieść” zasad dotyczących produktu ubocznego na materiał wytwarzany z odpadu.

Cztery podstawowe warunki utraty statusu odpadu

Zgodnie z art. 14 ust. 1 ustawy o odpadach określone rodzaje odpadów przestają być odpadami, jeżeli na skutek poddania ich recyklingowi lub innemu odzyskowi spełniają łącznie następujące warunki:

  1. przedmiot lub substancja mają zostać wykorzystane do konkretnych celów;
  2. istnieje rynek lub popyt na taki przedmiot lub substancję;
  3. przedmiot lub substancja spełniają wymagania techniczne dla konkretnego zastosowania, a także właściwe przepisy dotyczące m.in. produktów i chemikaliów oraz odpowiednie normy;
  4. zastosowanie przedmiotu lub substancji nie prowadzi do negatywnych skutków dla życia, zdrowia ludzi lub środowiska.

Warunki te mają charakter łączny. W praktyce oznacza to, że nie wystarczy wykazać jedynie wartości handlowej materiału czy zainteresowania potencjalnego odbiorcy.

Kluczowe znaczenie ma również wykazanie określonego zastosowania, odpowiedniej jakości materiału oraz zgodności z wymaganiami dotyczącymi produktu, który ma zastąpić.

Sam proces odzysku nie wystarcza

Jednym z częstszych nieporozumień jest założenie, że wykonanie procesu odzysku R3, R4 czy R5 automatycznie powoduje powstanie produktu.

Tak nie jest. Proces odzysku jest warunkiem koniecznym do zastosowania instytucji utraty statusu odpadu, ale jego wykonanie nie przesądza jeszcze o tym, że materiał wyjściowy przestał być odpadem.

Należy dodatkowo ustalić szczegółowe warunki utraty statusu odpadu.

Polski system przewiduje przy tym swoistą hierarchię tych warunków. W pierwszej kolejności zastosowanie mają kryteria określone bezpośrednio w przepisach Unii Europejskiej. Jeżeli dla danego rodzaju odpadu kryteriów unijnych nie ustanowiono, mogą mieć zastosowanie szczegółowe warunki określone w przepisach krajowych. Jeżeli natomiast nie ma ani kryteriów unijnych, ani krajowego rozporządzenia, szczegółowe warunki określa się w zezwoleniu na przetwarzanie odpadów.

To właśnie ten ostatni wariant ma ogromne znaczenie dla wielu przedsiębiorców prowadzących odzysk odpadów, dla których nie ustanowiono odrębnych kryteriów prawnych.

Utrata statusu odpadu w zezwoleniu na przetwarzanie

Jeżeli przedsiębiorca planuje, aby w wyniku prowadzonego procesu odzysku określony materiał tracił status odpadu, kwestia ta powinna być uwzględniona już we wniosku o wydanie zezwolenia na przetwarzanie odpadów.

Art. 42 ust. 2 pkt 6a ustawy o odpadach wymaga w takim przypadku wskazania rodzajów odpadów, które mogą utracić status odpadu, przedstawienia informacji potwierdzających spełnienie podstawowych warunków z art. 14 oraz – jeżeli nie istnieją kryteria unijne lub krajowe – zaproponowania szczegółowych warunków utraty statusu odpadu.

Następnie, zgodnie z art. 43 ustawy, odpowiednie warunki mogą zostać określone w decyzji zezwalającej na przetwarzanie odpadów.

W praktyce dokumentacja powinna więc pozwalać na jednoznaczną odpowiedź m.in. na pytania: jaki odpad jest materiałem wejściowym, jaki proces odzysku jest prowadzony, jakie właściwości musi osiągnąć materiał po odzysku, w jaki sposób będzie kontrolowana jego jakość oraz do jakiego konkretnego zastosowania jest przeznaczony.

Istotne jest także wyraźne określenie momentu w procesie technologicznym, w którym odpad spełnia wszystkie wymagania i przestaje być odpadem.

Dla jakich odpadów istnieją już szczegółowe przepisy?

Na poziomie Unii Europejskiej szczegółowe kryteria utraty statusu odpadu ustanowiono m.in.

dla określonych rodzajów złomu żelaza, stali i aluminium w rozporządzeniu Rady (UE) nr 333/2011,

dla stłuczki szklanej w rozporządzeniu Komisji (UE) nr 1179/2012

oraz dla złomu miedzi w rozporządzeniu Komisji (UE) nr 715/2013. Akty te pozostają w mocy.

Polska ustanowiła również własne szczegółowe warunki dla wybranych strumieni. Obowiązuje m.in.

rozporządzenie Ministra Klimatu i Środowiska z 23 grudnia 2021 r. dotyczące odpadów destruktu asfaltowego oraz

rozporządzenie z 27 października 2022 r. dotyczące określonych odpadów powstających w procesie energetycznego spalania paliw.

Nie oznacza to jednak, że brak rozporządzenia dla innego rodzaju odpadu wyklucza możliwość utraty jego statusu. W takich przypadkach należy przeanalizować możliwość określenia indywidualnych warunków w zezwoleniu na przetwarzanie odpadów.

Linki do dokumentów źródłowych

Rozporządzenia UE – EUR-Lex:

Rozporządzenia MKiŚ – ISAP:

  • Rozporządzenie Ministra Klimatu i Środowiska z 23 grudnia 2021 r. w sprawie określenia szczegółowych warunków utraty statusu odpadów dla odpadów destruktu asfaltowego, Dz.U. 2021 poz. 2468.
    Dz.U. 2021 poz. 2468 – ISAP
  • Rozporządzenie Ministra Klimatu i Środowiska z 27 października 2022 r. w sprawie określenia szczegółowych warunków utraty statusu odpadów dla odpadów powstających w procesie energetycznego spalania paliw, Dz.U. 2022 poz. 2330.
    Dz.U. 2022 poz. 2330 – ISAP

Materiał po utracie statusu odpadu trzeba traktować jak produkt

Moment utraty statusu ma daleko idące konsekwencje.

Od tego momentu materiał nie jest już odpadem. Jego dalsze przemieszczanie i wykorzystanie nie odbywa się więc na zasadach właściwych dla gospodarowania odpadami. Jednocześnie nie oznacza to braku regulacji – następuje przejście z reżimu prawa odpadowego do przepisów właściwych dla produktów, substancji chemicznych i konkretnego zastosowania materiału.

Dlatego już na etapie przygotowywania warunków end-of-waste trzeba sprawdzić m.in. wymagania techniczne, odpowiednie normy, wymagania REACH i CLP, jeżeli znajdują zastosowanie, przepisy dotyczące bezpieczeństwa produktu oraz regulacje szczególne dotyczące konkretnego sposobu wykorzystania.

Ustawa o odpadach wymaga ponadto, aby materiał zachowywał warunki utraty statusu odpadu do momentu, gdy zostanie po raz pierwszy wykorzystany albo wprowadzony do obrotu.

Ważna jest także organizacja magazynowania

Utrata statusu odpadu musi być widoczna nie tylko w dokumentacji, lecz również w organizacji zakładu.

Art. 15 ustawy o odpadach zakazuje łącznego magazynowania odpadów i przedmiotów lub substancji, które utraciły status odpadów. Materiału po utracie statusu nie można również magazynować w miejscu przeznaczonym do magazynowania lub składowania odpadów.

Ma to bardzo praktyczne znaczenie podczas kontroli instalacji. Powinno być możliwe jednoznaczne rozróżnienie odpadu kierowanego do procesu odzysku od materiału, który proces zakończył i spełnił warunki utraty statusu odpadu.

Nowe unijne kryteria dla tworzyw sztucznych

Temat end-of-waste będzie w najbliższym czasie szczególnie istotny dla branży tworzyw sztucznych.

Joint Research Centre przygotowało techniczne propozycje ogólnounijnych kryteriów utraty statusu dla odpadów tworzyw sztucznych. W 2026 r. prace legislacyjne weszły w kolejny etap – 6 sierpnia 2026 r. notyfikowany został projekt rozporządzenia wykonawczego Komisji ustanawiającego jednolite unijne kryteria end-of-waste dla odpadów tworzyw sztucznych. Projekt obejmuje przede wszystkim odpady polimerów termoplastycznych przeznaczone do recyklingu mechanicznego lub z wykorzystaniem rozpuszczalników.

Na dzień 24 września 2026 r. są to nadal projektowane, a nie obowiązujące kryteria, dlatego przedsiębiorcy nie powinni jeszcze traktować projektu jako samodzielnej podstawy prawnej do uznania tworzywa po recyklingu za materiał, który utracił status odpadu. Kierunek prac Komisji pokazuje jednak, że harmonizacja zasad dotyczących surowców wtórnych będzie coraz istotniejszym elementem europejskiej gospodarki o obiegu zamkniętym.

Podsumowanie

Utrata statusu odpadu może znacznie ułatwić wykorzystanie materiału pochodzącego z recyklingu i jego funkcjonowanie na rynku jako surowca wtórnego. Nie może być jednak traktowana wyłącznie jako zmiana nazwy materiału z „odpadu” na „produkt”.

Wymaga wykazania konkretnego procesu odzysku, określonego zastosowania, istnienia rynku, odpowiednich parametrów technicznych, zgodności z wymaganiami dotyczącymi produktu oraz bezpieczeństwa dla ludzi i środowiska. Konieczne jest także ustalenie szczegółowych kryteriów wynikających z prawa UE, przepisów krajowych albo – w ich braku – właściwego zezwolenia na przetwarzanie odpadów.

Dobrze przygotowana procedura end-of-waste powinna zatem łączyć wymagania prawa odpadowego, technologii procesu, kontroli jakości oraz przepisów produktowych.

Stan prawny: 24 września 2026 r.
ODPAD (definicja)

Z cyklu: Definicje ustawy o odpadach

Odpady – rozumie się przez to każdą substancję lub przedmiot, których posiadacz pozbywa się, zamierza się pozbyć lub do których pozbycia się jest obowiązany.

Z orzeczeń sądowych:

Wyrok Naczelnego Sądu Administracyjnego z dnia 18 maja 2023 r. III OSK 7662/21 – przesłanki kwalifikacji przedmiotu jako odpadu

Z uzasadnienia prawnego:

Istotnym elementem definicji odpadu jest pojęcie „pozbycie się„, które stanowi przesłankę do uznania za odpad. Oznacza ono zmianę sposobu użytkowania wskazanego przedmiotu, czyli użytkowanie w inny sposób niż nakazuje to przeznaczenie danego przedmiotu, a nowy sposób użytkowania mógłby wywoływać niekorzystne oddziaływanie na środowisko.

Z definicji zawartej w art. 3 ust. 1 pkt 6 ustawy o odpadach wynika dwoista natura odpadu. Odpadem zatem pod pewnymi warunkami może stać się substancja lub przedmiot. Pojęcie „pozbywać się” należy interpretować w świetle celu ogólnego przepisów ustawy o odpadach, którym jest ochrona zdrowia ludzi i środowiska przed szkodliwymi skutkami spowodowanymi przez substancję lub przedmiot, które mogą stać się odpadami oraz w świetle celów szczegółowych wynikających zasad gospodarki odpadami.

Termin „pozbywać się”, który określa zakres stosowania pojęcia „odpad”, nie może zatem być interpretowany wąsko. Przy interpretacji pojęcia „pozbywać się” należy brać pod uwagę przede wszystkim obowiązujące normy prawne dotyczące procesów ponownego użycia, przetwarzania, recyklingu oraz odzysku poszczególnych rodzajów odpadów. Istotne znaczenie mają także standardy dotyczące bezpieczeństwa używania substancji lub przedmiotów. Pozbycie się substancji lub przedmiotu, które stają się odpadem powinno być także oceniane przez pryzmat zasad: zapobiegania odpadom oraz przezorności i materialnej odpowiedzialności sprawcy zanieczyszczającego środowisko. Decydujące znaczenie dla uznania danego przedmiotu za „odpad” ma jego stan oraz wola jego poprzedniego posiadacza.

W świetle orzecznictwa Trybunału Sprawiedliwości Unii Europejskiej zakwalifikowanie substancji lub przedmiotu jako „odpadów” wynika przede wszystkim z zachowania posiadacza i ze znaczenia terminu „pozbywać się”. Pojęcie „pozbywać się” należy interpretować z uwzględnieniem celu dyrektywy 2008/98, którym zgodnie z motywem 6 tej dyrektywy jest zmniejszenie negatywnych skutków wytwarzania odpadów i gospodarowania nimi dla zdrowia ludzkiego i środowiska. 

❗ PILNE ❗ – zmiany prawne na lata 2023-2024 dla „odpadowców”: recyklerów, prowadzących zakłady przetwarzania ZSEiE, korzystających z BDO.

W trybie pilnym procedowana jest od poniedziałku 28.11.22 ustawa przewidująca zmiany w ustawach dotyczących gospodarki odpadami.

Ustawa dnia 2 grudnia 2022 została liczbą 424 głosów za uchwalona i od razu skierowana do rozpatrzenia do Senatu. 19 grudnia 2022 roku została podpisana przez Prezydenta.

Ustawa z dnia 15 grudnia 2022 r. o szczególnej ochronie niektórych odbiorców paliw gazowych w 2023 r. w związku z sytuacją na rynku gazu została opublikowana w Dziennik Ustaw 20 grudnia 2022 roku pod. pozycją 2687. Przepisy dotyczące zmian w zakresie odpadów weszły w życie 21 grudnia 2022 roku.

Projektowane zmiany dotyczą:
✔ Przedłużenia stosowania dotychczasowych przepisów do sporządzania dokumentów DPR i EDPR także za lata 2023 i 2024.
✔ W projekcie przesunięto z 1 stycznia 2023 r. na 1 stycznia 2025 r. termin wejścia w życie przepisów dotyczących sposobu obowiązku selektywnego zbierania odpadów budowlanych i rozbiórkowych.
✔ Przesunięcie terminu uruchomienia tzw. modułu potwierdzeń w ramach systemu BDO na dzień 1 stycznia 2025 r. W związku z powyższym w ustawie z dnia 4 lipca 2019 r. o zmianie ustawy o odpadach oraz niektórych innych ustaw (Dz.U. poz. 1403, z 2020 r. poz. 2361 oraz z 2021 r. poz. 2151), zmieniono art. 15, art. 16 oraz art. 18, dotyczące odpowiednio:
❎  dokumentów potwierdzających odrębnie odzysk i odrębnie recykling, o których mowa w art. 11 ust. 2 ustawy z dnia 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej,
❎  zaświadczeń, o których mowa w art. 59a i art. 64a ustawy z dnia 24 kwietnia 2009 r. o bateriach i akumulatorach (Dz. U. z 2022 r. poz. 1113),
❎    zaświadczeń, o których mowa w art. 53 ust. 1, art. 55 ust. 1 i art. 57 ust. 1 ustawy z dnia 11 września 2015 r. o zużytym sprzęcie elektrycznym i elektronicznym.
✅ Wyżej wymienione dokumenty będą sporządzane zgodnie z przepisami dotychczasowymi, a zatem w formie papierowej, za kolejne dwa lata: 2023 i 2024. ✅ ❗ ❗

Reasumując: lata 2023-2024:

DPR/EDPR nadal „papierowo”,

selektywna zbiórka odpadów budowlanych dopiero od roku 2025,

dokumenty/zaświadczenia dot. ZSEiE – także nadal „papierowo”.

BDO w związku z powyższym – bez większych zmian.

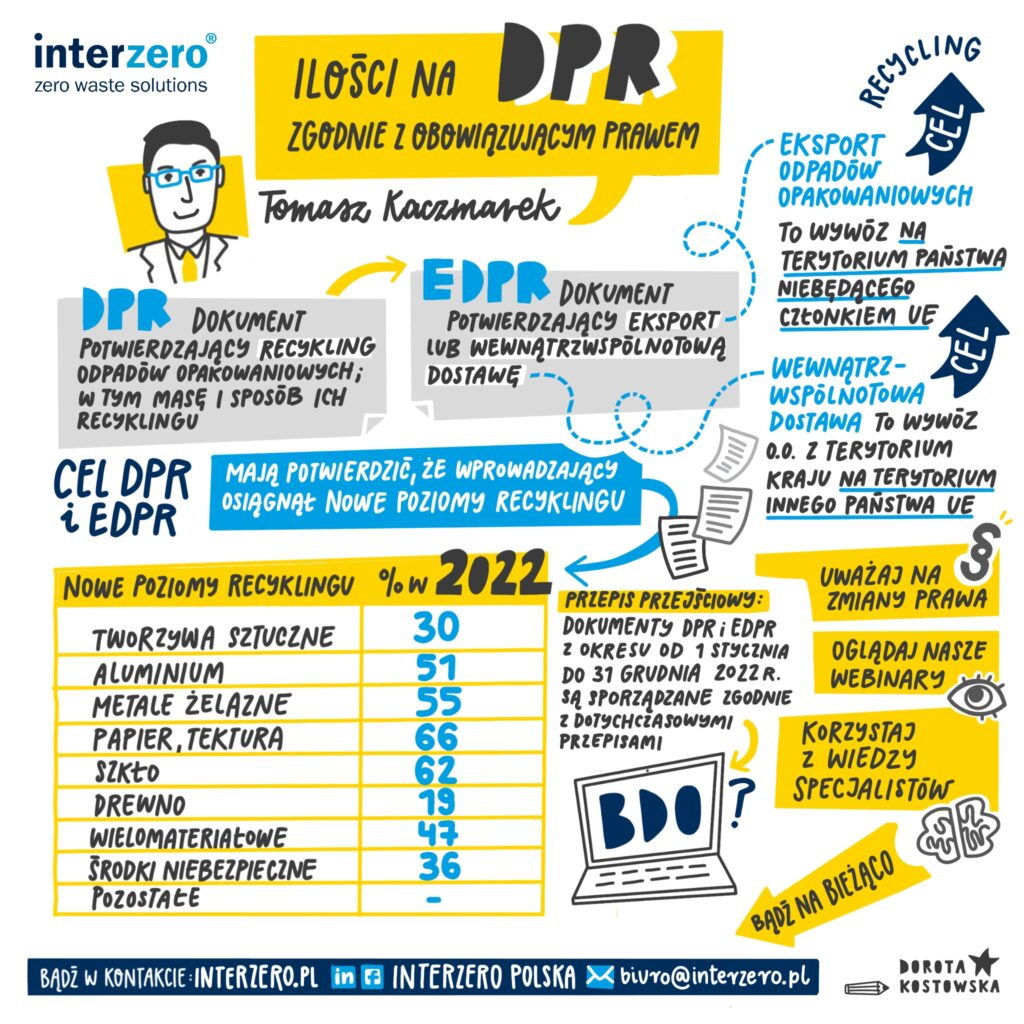
Infografika z webinaru

Dziękuję Zbigniew Skowronek i Interzero Polska za zaproszenie i możliwość przeprowadzenia w dniu 23.06.2022 webinaru. Alicja Wiater – bardzo dziękuję za profesjonalizm i wsparcie w dniu webinaru.

A najbardziej dziękuję prawie 300 uczestnikom, którzy wytrzymali cały mój 3 godzinny maraton.

Na deser małe résumé w postaci cudnej infografiki. I moi drodzy – śladem słów piosenki nieodżałowanego Wojciecha Młynarskiego – „róbmy swoje” ….

Zmiana ustawy o odpadach uchwalona na pos. nr 42 Sejmu RP dnia 17-11-2021

Ustawa z dnia 17 listopada 2021 r. o zmianie ustawy o odpadach oraz niektórych innych ustaw

Projekt dotyczył dostosowania przepisów do nowych rozwiązań obowiązujących w Unii Europejskiej, które zobowiązują kraje Unii do 2035 r. do osiągnięcia 65 proc. poziomu przygotowania do ponownego użycia i recyklingu odpadów komunalnych i ma na celu zmniejszenie ilości wytwarzanych odpadów ogólnie i na mieszkańca, zapewnienie wysokiej jakości recyklingu oraz wykorzystanie poddanych recyklingowi odpadów jako ważnego źródła surowców.

Link do strony Sejmu RP: https://www.sejm.gov.pl/sejm9.nsf/PrzebiegProc.xsp?nr=1588

Rozpatrywanie na posiedzeniach komisji i podkomisji: https://www.sejm.gov.pl/SQL2.nsf/poskomprocall?OpenAgent&9&1588

Link do treści ustawy (ISAP): https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20210002151

Interzero oraz Fundacja Rozwiązań Ekologiczno-Edukacyjnych „GREEN” serdecznie zapraszają do udziału w webinarze!

„Ilości na DPR zgodnie z obowiązującym prawem”

Zakres webinarium:

Konsekwencje „wąskiej” interpretacji art. 13 ust. 7 ustawy z dnia 17 listopada 2021 r. o zmianie ustawy o odpadach oraz niektórych innych ustaw (Dz.U. z 2021 r. poz. 2151) – w kontekście KPA oraz ustawy Prawo przedsiębiorców i Konstytucji dla Biznesu.


Stosowanie uchylonych wzorów dokumentów EDPR i DPR a ich dostosowanie do nowych przepisów m.in. deklaratywny charakter „starych” wzorów, masa „zanieczyszczeń”, proces R12 – dla palet drewnianych.
Aneksy VII – obowiązek posiadania (czy też wystawiania dokumentów EDPR na ich podstawie), a ich udostępnianie w kontekście wymagań Rozporządzenia nr 1013/2006 Parlamentu Europejskiego i Rady z dnia 14 czerwca 2006 r. w sprawie przemieszczania odpadów oraz USTAWY O MIĘDZYNARODOWYM PRZEMIESZCZANIU ODPADÓW.


Dodatkowe zaświadczenia i oświadczenia do dokumentów DPR / EDPR – wystawianych w roku 2022 – podstawy prawne, zasadność, wątpliwości.


Posiadanie decyzji zakładów (instalacji), do których podmioty eksportują odpady (tłumaczenie decyzji, udostępnianie lub oświadczanie o ich posiadaniu) – wątpliwości interpretacyjne.


BDO, decyzje, limity (zezwolenia na przetwarzanie odpadów) w kontekście ostatnich zmian prawnych – a recykling odpadów opakowaniach w Polsce (co dalej z ROP?).

Rozszerzona Odpowiedzialność Producenta (ROP) – projekt ustawy o zmianie ustawy o gospodarce opakowaniami i odpadami opakowaniowymi.

Na stronie RCL 5 sierpnia 2021 roku opublikowano projekt ustawy o zmianie ustawy o gospodarce opakowaniami i odpadami opakowaniowymi, będący jednym z głównych elementów, który ma na celu dostosowanie polskich regulacji do wymagań ROP.

W skrócie można powiedzieć, że zmiany są rewolucyjne i …. kontrowersyjne. Przypomina to trochę „chaotyczne” wrzucanie wielu nowych rozwiązań, niekoniecznie logicznie ze sobą powiązanych. Trochę jak powtórka z rozrywki z 2018 roku, kiedy to nowelizowano ustawę o odpadach, a wprowadzone zmiany i restrykcyjne regulacje spowodowały m.in. wzrost kosztów funkcjonowania branży odpadami (wymagania p-poż, monitoring wizyjny, zabezpieczenia roszczeń), paraliż administracji (trwający do dziś) związany z lawinowym wysypem wniosków o zmiany posiadanych decyzji na zbieranie czy przetwarzanie odpadów. Teraz wysypał się worek z pomysłami, co by tu jeszcze postawić na głowie w gospodarce odpadami opakowaniowymi. Od totalnej zmiany przepływu strumieni finansowania systemu, po bardzo szczegółowe rozwiązania logistyczno-organizacyjne.

Link do projektu: https://legislacja.gov.pl/projekt/12349805/katalog/12808305#12808305

dav

System rozszerzonej odpowiedzialności producenta (ROP)

System ROP oznacza zestaw środków podjętych przez państwa członkowskie w celu zapewnienia, aby producenci produktów ponosili odpowiedzialność finansową lub odpowiedzialność finansową i organizacyjną na etapie cyklu życia produktu, gdy staje się on odpadem.

Producenci produktów powinni pokrywać koszty niezbędne do osiągnięcia celów gospodarowania odpadami oraz innych celów i zadań, w tym dotyczących zapobiegania powstawaniu odpadów, zdefiniowanych dla odnośnego systemu rozszerzonej odpowiedzialności producenta. Pod ściśle określonymi warunkami koszty te mogą być dzielone z pierwotnymi wytwórcami odpadów lub dystrybutorami, jeżeli jest to uzasadnione potrzebą zapewnienia właściwego gospodarowania odpadami i efektywności gospodarczej systemu rozszerzonej odpowiedzialności producenta.

Art. 8 i 8a dyrektywy 2008/98/WE wprowadza nowe wymagania dotyczące rozszerzonej odpowiedzialności producenta. Jednocześnie w art. 3 pkt 21 została dodana nowa definicja systemu rozszerzonej odpowiedzialności producenta. Zgodnie z art. 8 systemy rozszerzonej odpowiedzialności producenta muszą uwzględniać minimalne wymogi określone w art. 8a. Ogólne wymagania minimalne obejmują: określenie roli i obowiązków wszystkich podmiotów zaangażowanych w system, określenie celów do osiągnięcia, system sprawozdawczy służący do gromadzenia danych, równe traktowanie producentów, niezależnie od ich pochodzenia czy wielkości. Jednocześnie w ramach rozszerzonej odpowiedzialności producenta producenci produktów lub organizacje mają posiadać określony zasięg geograficzny, produktowy i materiałowych, zapewniać dostępność systemów zbierania odpadów, środki finansowe niezbędne do wypełnienia obowiązków, mają stosować mechanizm samokontroli oraz udostępniać publicznie informacje o realizacji celów (w przypadku organizacji także o strukturze, wkładach finansowych i procedurze wyboru podmiotów gospodarujących odpadami). W odniesieniu do wysokości wkładów finansowych producentów na rzecz realizacji rozszerzonej odpowiedzialności producenta, ich wysokość powinna pokrywać koszty selektywnego zbierania odpadów, a następnie ich transportu i przetwarzania, w tym przetwarzania niezbędnego do osiągnięcia unijnych celów w zakresie gospodarowania odpadami, oraz koszty niezbędne do realizacji innych celów i zadań, koszty informowania posiadaczy odpadów oraz koszty gromadzenia danych i sprawozdawczości.

Rozszerzona odpowiedzialność producenta w odniesieniu do produktów, m.in. do opakowań, opon i olejów smarowych, funkcjonuje w Polsce od 2001 r. W tym czasie obowiązki producentów były rozszerzane i modyfikowane, w związku z czym część zadań wynikających z art. 8 i 8a dyrektywy 2008/98/WE już funkcjonuje w warunkach krajowych. Pozostałe, dotychczas nie funkcjonujące obowiązki wynikające z art. 8 i 8a dyrektywy 2008/98/WE, zostaną zaimplementowane w ramach projektowanej ustawy o odpadach. Istniejące systemy rozszerzonej odpowiedzialności producenta w zakresie opakowań, olejów smarowych, opon, sprzętu elektrycznego i elektronicznego, baterii i akumulatorów oraz pojazdów zostaną dostosowane do zmodyfikowanych w dyrektywie przepisów odrębnymi aktami prawnymi w ramach zmian właściwych ustawach produktowych w wymaganym terminie – zgodnie z ww. dyrektywą (art. 8a ust. 7) systemy rozszerzonej odpowiedzialności producenta muszą być zgodne z przepisami tego artykułu do dnia 5 stycznia 2023 r. Natomiast zgodnie z art. 7 ust. 2 dyrektywy 94/62/WE systemy rozszerzonej odpowiedzialności producenta dla wszystkich opakowań, zgodne z art. 8 i 8a dyrektywy 2008/98/WE, powinny zostać ustanowione do 31 grudnia 2024 roku.

Źródło: DYREKTYWA PARLAMENTU EUROPEJSKIEGO I RADY (UE) 2018/851 z dnia 30 maja 2018 r. zmieniająca dyrektywę 2008/98/WE w sprawie odpadów.

Źródło: Projekt ustawy o zmianie ustawy o odpadach oraz niektórych innych ustaw

30 kwietnia 2021 roku mija termin na przeprowadzanie audytu przez prowadzących recykling odpadów opakowaniowych – za rok 2020.

Zgonie z art. 46 ustawy z dnia 13 czerwca 2013 r. O GOSPODARCE OPAKOWANIAMI I ODPADAMI OPAKOWANIOWYMI (Dz.U. z 2020r., poz.114) przedsiębiorcy:
1) prowadzący recykling lub inny niż recykling proces odzysku odpadów opakowaniowych, którzy wystawiają dokumenty DPO oraz dokumenty DPR i posiadają zezwolenie na przetwarzanie, o którym mowa w art. 41 ustawy z dnia 14 grudnia 2012 r. o odpadach, pozwalające na odzysk odpadów o masie przekraczającej 400 Mg,
2) eksportujący odpady opakowaniowe oraz przedsiębiorcy dokonujący wewnątrzwspólnotowej dostawy odpadów opakowaniowych, którzy wystawili w danym roku kalendarzowym dokumenty EDPR lub dokumenty EDPO potwierdzające eksport odpadów opakowaniowych lub wewnątrzwspólnotową dostawę odpadów opakowaniowych o masie przekraczającej 400 Mg są obowiązani do przeprowadzenia rocznego audytu zewnętrznego. Audyt przeprowadza się w terminie do dnia 30 kwietnia roku następującego po roku kalendarzowym, którego dotyczy. W przypadku gdy przedsiębiorca, o którym mowa w ust. 1, pomimo ciążącego na nim obowiązku nie przeprowadził audytu w terminie, o którym mowa w ust. 2, marszałek województwa wzywa go do przeprowadzenia audytu w terminie 2 miesięcy od dnia otrzymania przez niego wezwania.

Audyt jest przeprowadzany przez akredytowanego weryfikatora środowiskowego, o którym mowa w przepisach rozporządzenia Parlamentu Europejskiego i Rady (WE) nr 1221/2009 z dnia 25 listopada 2009 r. w sprawie dobrowolnego udziału organizacji w systemie ekozarządzania i audytu we Wspólnocie (EMAS), uchylającego rozporządzenie (WE) nr 761/2001 oraz decyzje Komisji 2001/681/WE i 2006/193/WE (Dz. Urz. UE L 342 z 22.12.2009, str.1). Audytora wybiera przedsiębiorca, a koszty jego przeprowadzenia obciążają tegoż przedsiębiorcę.

Zgodnie z art. 56 ustawy z dnia 13 czerwca 2013 r. O GOSPODARCE OPAKOWANIAMI I ODPADAMI OPAKOWANIOWYMI (Dz.U. z 2020r., poz.114) kto nie przeprowadza audytu w terminie, podlega administracyjnej karze pieniężnej w wysokości od 40 000 zł do 750 000 zł.

Źródło: ustawa o gospodarce opakowaniami i odpadami opakowaniowymi